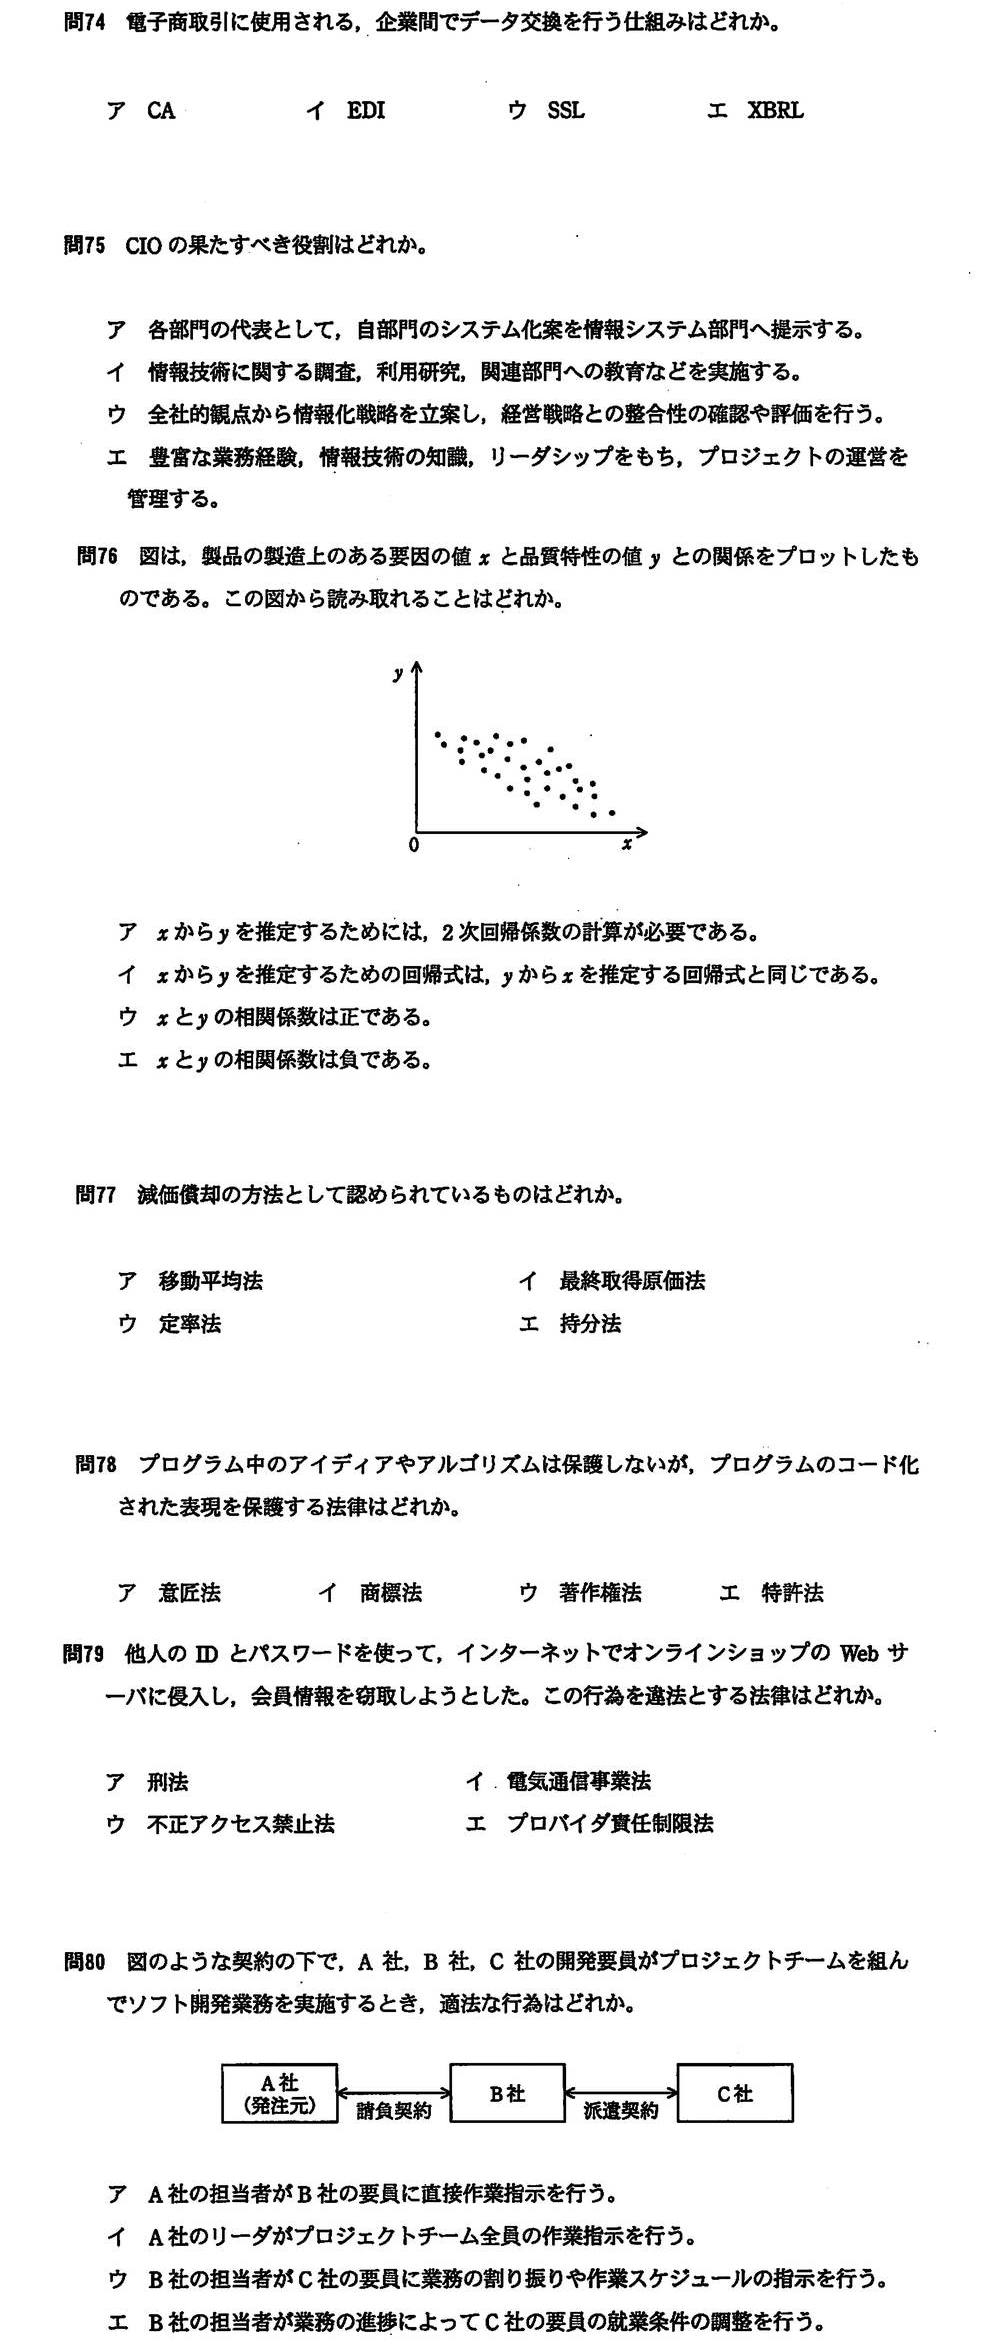
平成21年度 秋期 問77
企業活動 › 原価計算・減価償却・在庫評価 △ ときどき出る
出典:平成21年度 秋期 基本情報技術者試験 午前 問77
正解と解説を見る
正解:ウ
覚えること:減価償却の方法=定額法(毎年同じ額)、定率法(毎年同じ率)。移動平均法や最終取得原価法は在庫の評価方法。
減価償却の方法として認められているのは定率法です(ウ)。移動平均法と最終取得原価法は棚卸資産(在庫)の評価方法、持分法は関連会社の損益を連結決算に反映させる方法です。
解説はこのサイトが作成したものです。