平成23年度 秋期 問76
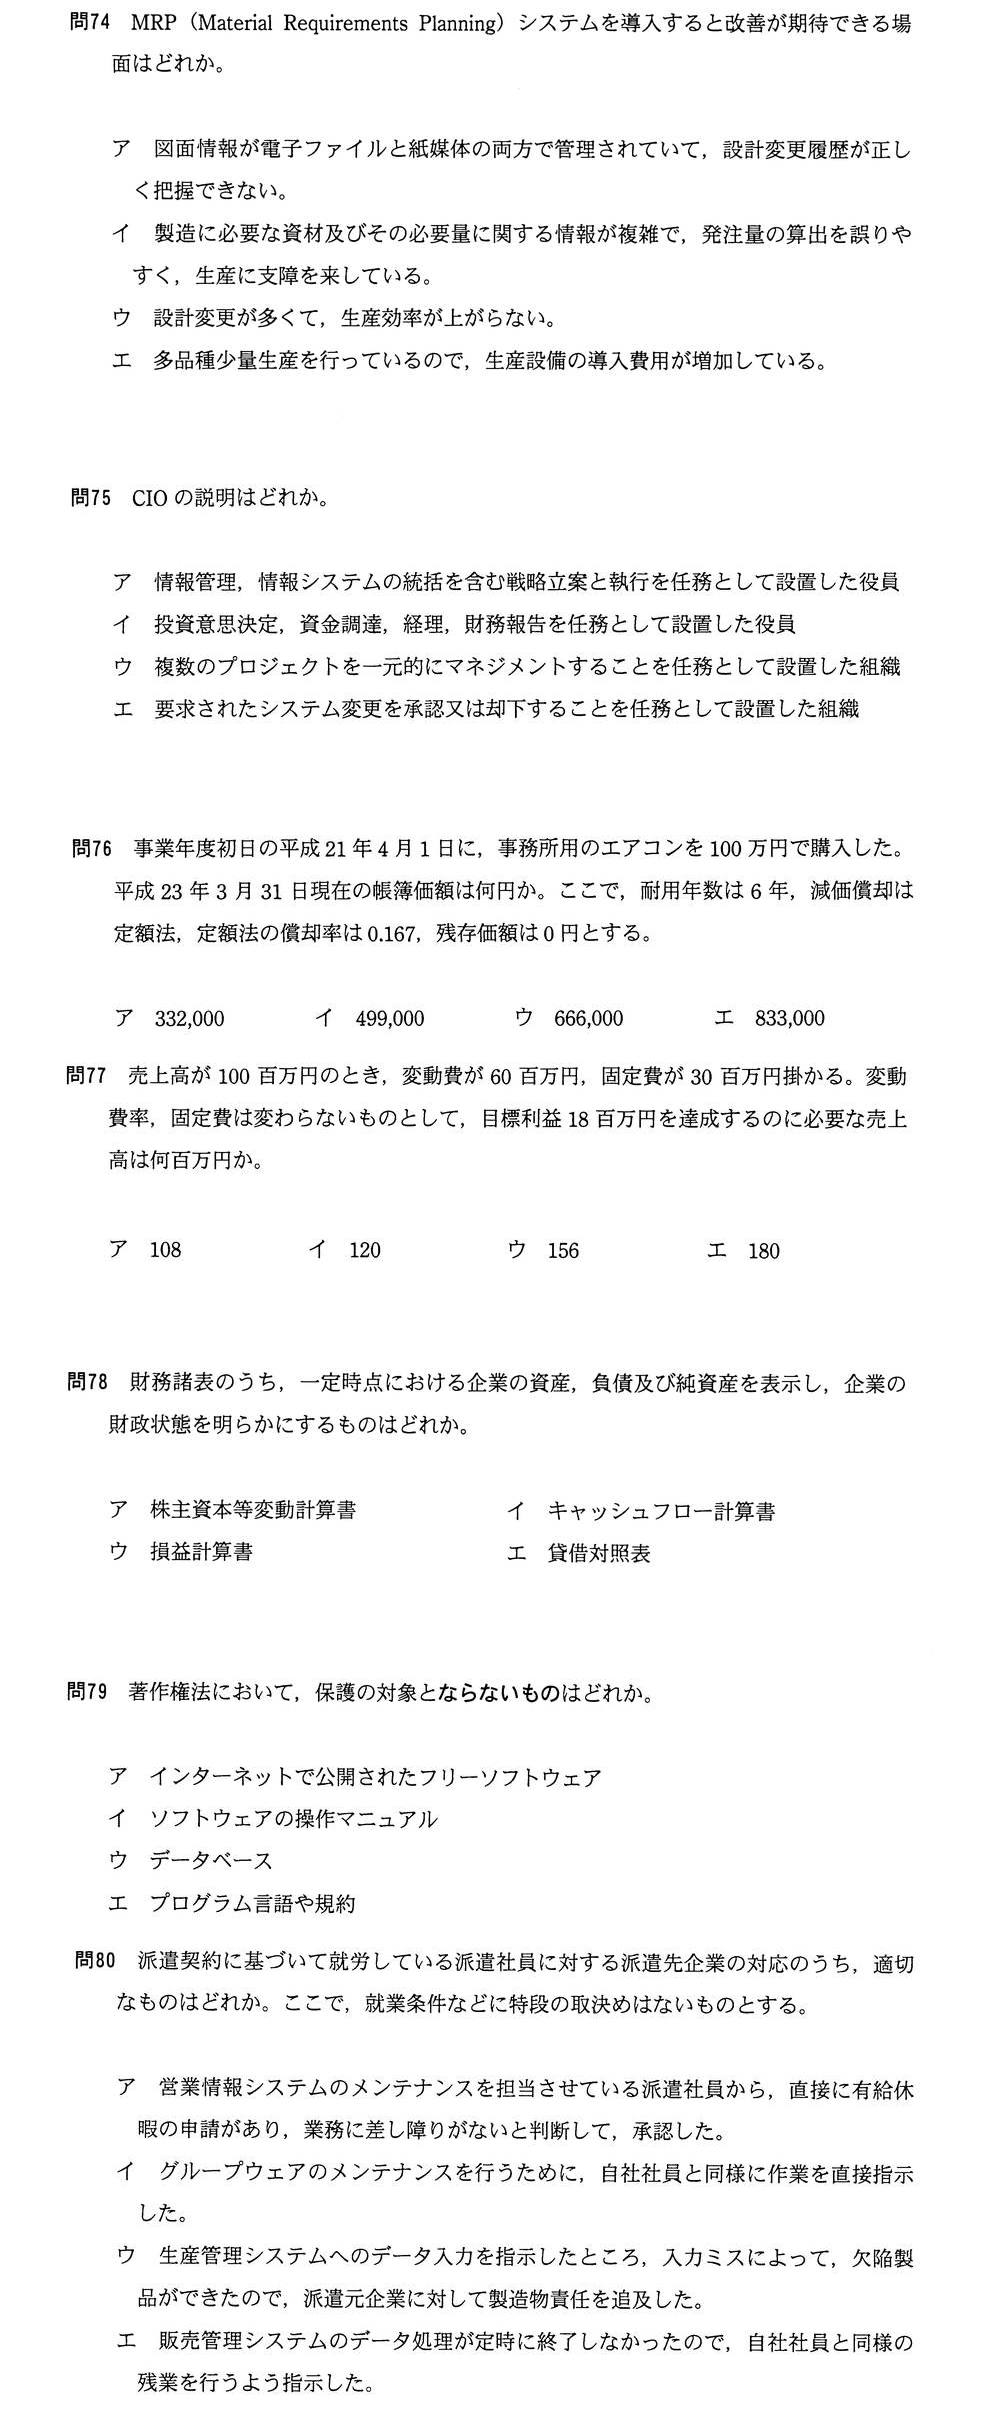
出典:平成23年度 秋期 基本情報技術者試験 午前 問76
正解と解説を見る
正解:ウ
覚えること:定額法の減価償却=毎年「取得価額 × 償却率」ずつ減らす。帳簿価額 = 取得価額 − 償却した合計。
1年の減価償却費は 100万円 × 0.167 = 16.7万円。平成21年4月1日から平成23年3月31日までは2年なので、償却額は 33.4万円です。帳簿価額は 100万 − 33.4万 = 66.6万円、つまり 666,000円です(ウ)。エの 833,000円は1年分、イの 499,000円は3年分、アの 332,000円は4年分を償却したときの値です。平成21年4月1日から平成23年3月31日までは2年です。
解説はこのサイトが作成したものです。