平成23年度 特別 問76
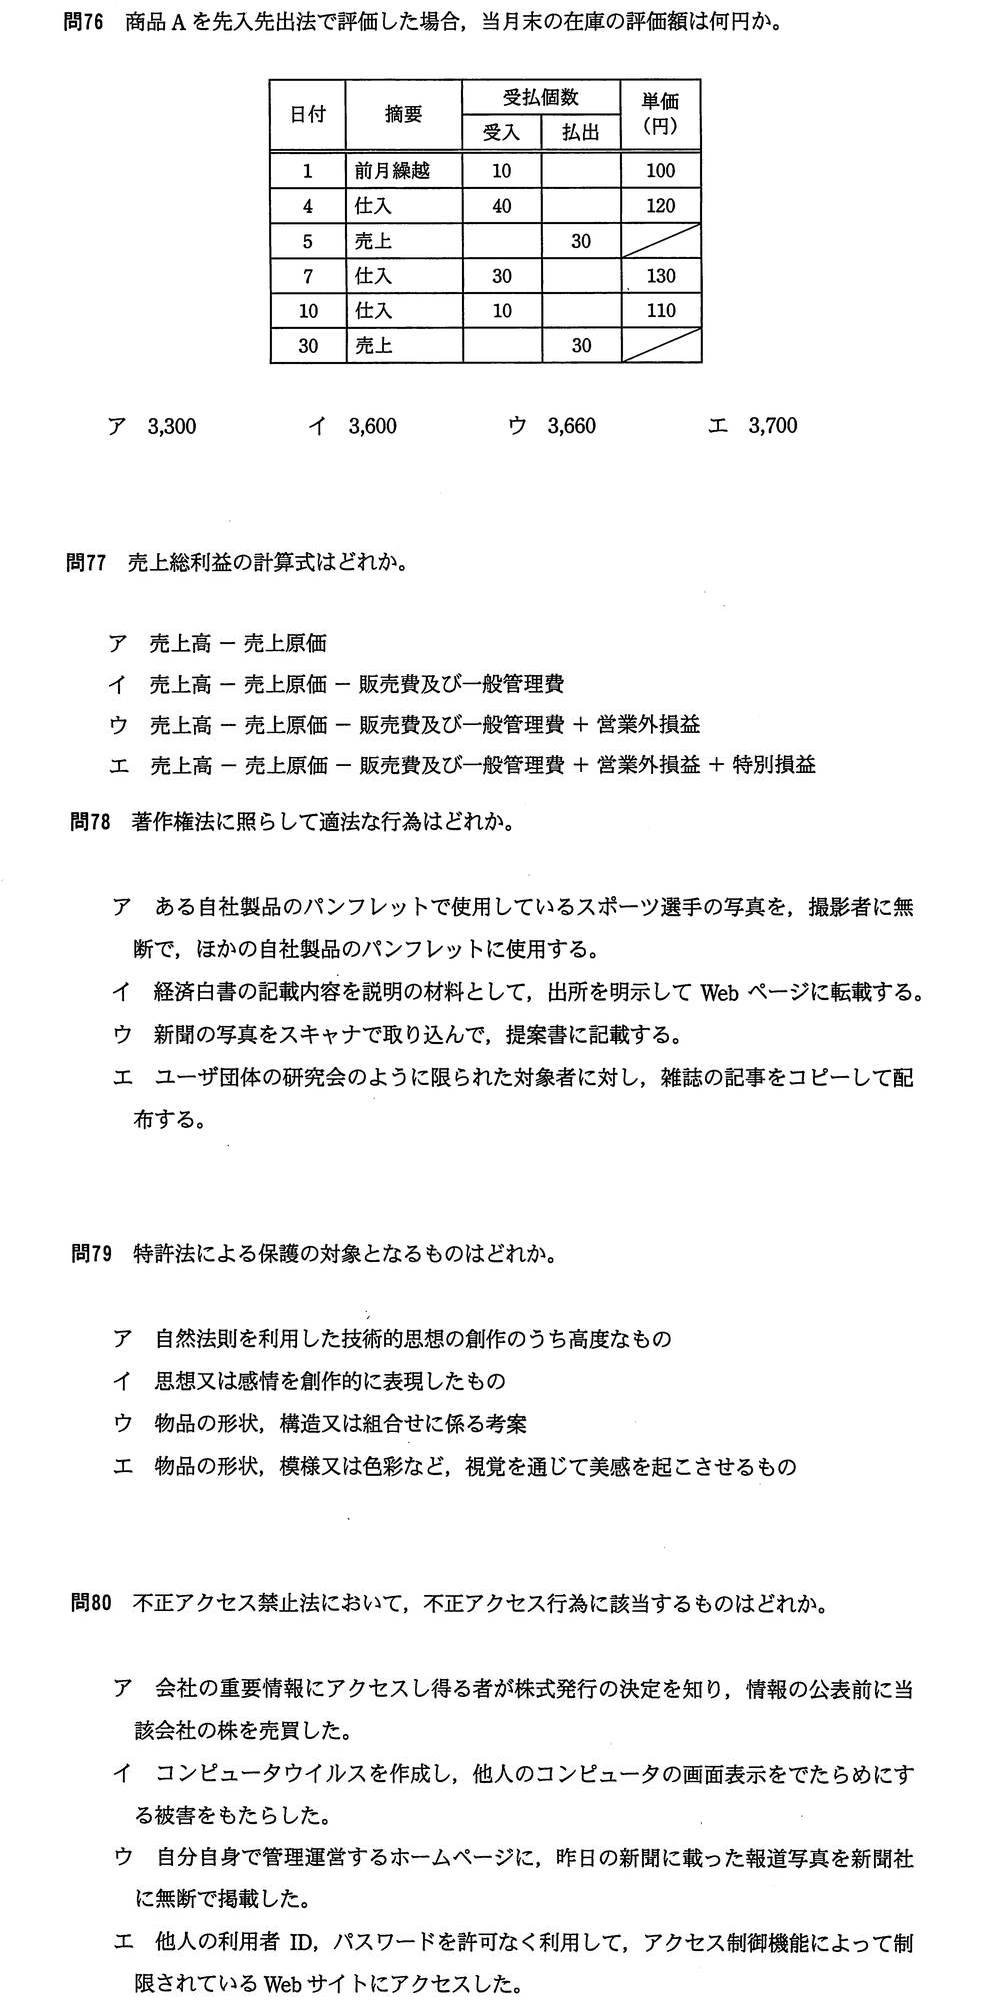
出典:平成23年度 特別 基本情報技術者試験 午前 問76
正解と解説を見る
正解:エ
覚えること:先入先出法で月末に残るのは、最後の方に仕入れたもの。
受入の合計は 10 + 40 + 30 + 10 = 90個、払出は 60個なので、月末の在庫は 30個です。先入先出法では古いものから払い出すので、残るのは新しい方の 10日仕入の 10個(110円)と、7日仕入の 20個(130円)です。評価額は 10 × 110 + 20 × 130 = 1,100 + 2,600 = 3,700円です(エ)。アの 3,300円、イの 3,600円、ウの 3,660円は、先に仕入れたものから払い出すという順番を正しく追うと出てこない値です。月末に残る 30個は、新しい方の 10日仕入の 10個(110円)と 7日仕入の 20個(130円)です。
解説はこのサイトが作成したものです。
同じ問題が 平成30年度 春期 問78 にも出ています。