平成27年度 春期 問28
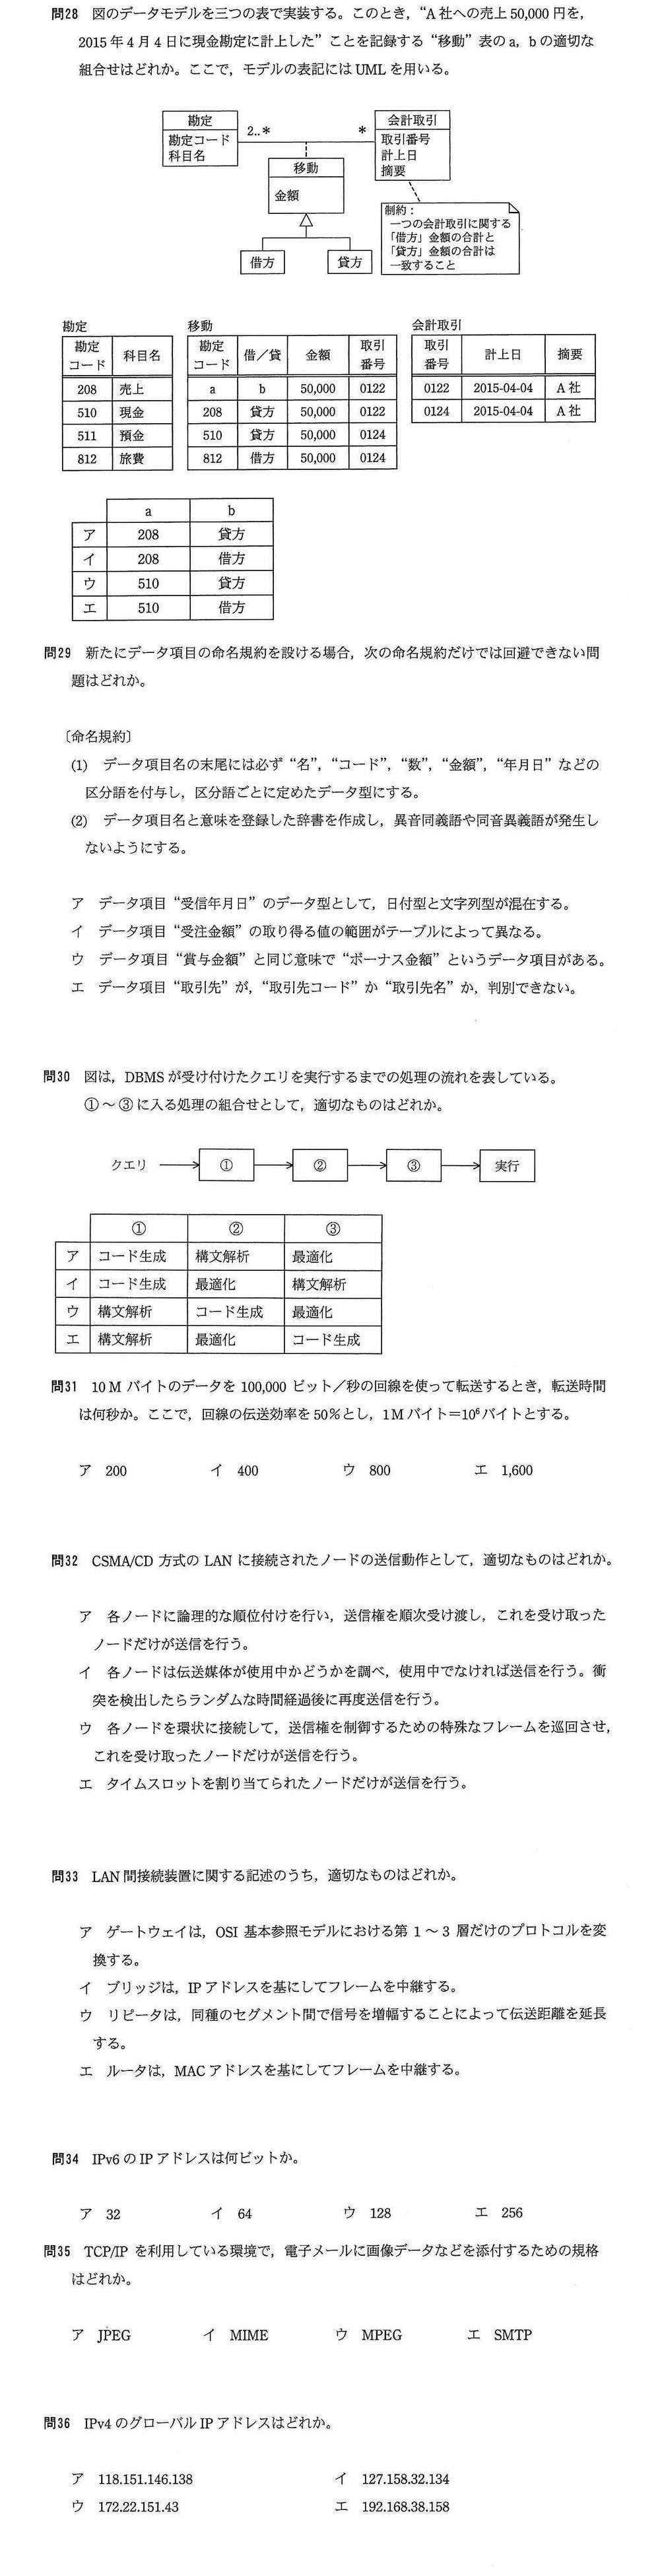
出典:平成27年度 春期 基本情報技術者試験 午前 問28
正解と解説を見る
正解:エ
覚えること:複式簿記の仕訳:現金で売上を受け取ったら、借方に現金、貸方に売上。借方と貸方の合計は一致する。
現金で売上を計上する取引は、借方「現金」50,000円、貸方「売上」50,000円です。取引番号 0122 には、すでに売上(208)の貸方の行があるので、残りの行は現金(510)の借方です(エ)。制約のとおり、この取引の借方の合計と貸方の合計がどちらも 50,000円になります。アの 208・貸方は、0122 にすでにある売上の行と同じで、イの 208・借方は、売上を借方に書いてしまいます。ウの 510・貸方では、この取引に借方の行がなくなり、借方と貸方の合計が一致しません。
解説はこのサイトが作成したものです。
同じ問題が 平成29年度 春期 問26 にも出ています。